Det nordiske marked er fyldt med hurtigt voksende små virksomheder, der har brug for finansiering. Det kan være den lokale bager på hjørnet, der skal have en ny bageovn, en teknologivirksomhed, der skal ansætte flere medarbejdere for at opfylde en kontrakt, eller en butik, der vil investere i nye møbler. Det karakteristiske ved disse virksomheder er, at de har en god driftshistorie og evne til at servicere et lån. Ejerne bliver dog ofte mødt med strenge krav om at stille personlig sikkerhed, hvis de ønsker et lån i banken. Det er der mange, der ikke har lyst til. Ved at investere i virksomhedslån kan du låne penge direkte til disse virksomheder, og opnå et godt afkast, når de betaler dig renter og afdrag.
Du kan som privatperson sammen med andre private investorer investere i virksomhedslån til vækstvirksomheder mod afkast i form af renter. Investorer bruger ofte investeringer i virksomhedslån som en måde at sprede risici i en portefølje og lede efter alternative muligheder for attraktive afkast. Mange investorer ser også værdien af konkret at kunne bidrage til finansiering af konkrete idéer og projekter.
Læs også
Sådan investerer vicepræsidenten af CEO office hos Yaras
Find ud af hvorfor vicepræsidenten af CEO office hos Yaras, Torstein Standal Hagens, investerer i vin og virksomhedslån.
Hvordan fungerer investeringer i virksomhedslån?
Investeringer i virksomhedslån fungerer ved, at mange mennesker går sammen om at yde lån til en virksomhed. Dette kan bedst illustreres med et eksempel. Lad os sige, at en butiksejer ønsker at opgradere varelageret i sin butik, og at det vil koste en million kroner. Butiksejeren går til en virksomhedslåns-platform, som f.eks. FundingPartner. Platformen laver typisk en vurdering af, om virksomheden er god nok til at kunne låne penge. Lånet lægges derefter på platformen. Nu kan folk som dig gå ind og give lån til denne virksomhed. Nogle nøjes med at investere et par tusinde kroner, mens andre kan låne mere. Når summen af alle lånene svarer til én million kroner (det virksomheden ønsker at låne), udbetales hele beløbet til virksomheden. Butiksejeren begynder nu at betale renter og afdrag tilbage til långiverne. Virksomhedslåns-aktøren er kun en låneformidler. Det betyder, at den ikke tager del i lånet, men kun sørger for at långiverne kan give lån til virksomheden.
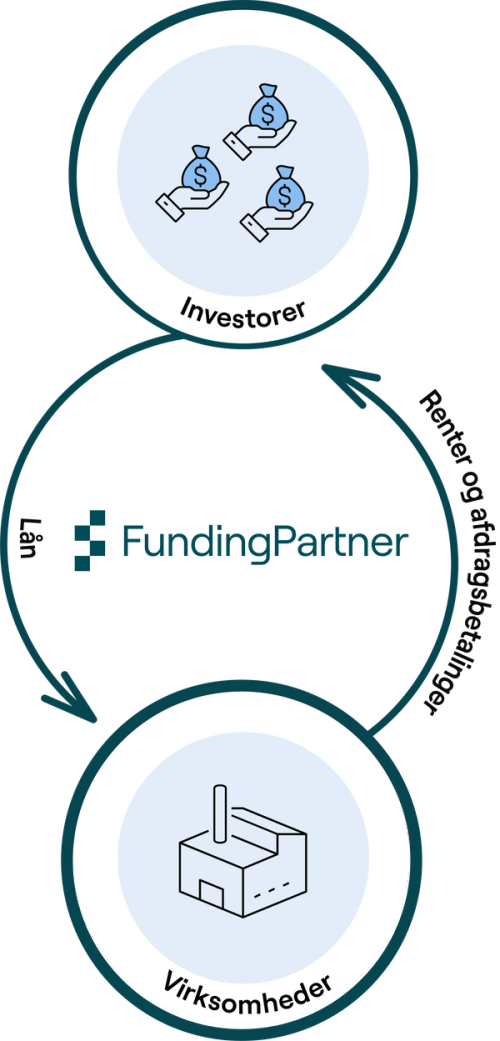
Figur: Investeringer i virksomhedslån fungerer ved at forbinde investorer, der ønsker at diversificere deres portefølje yderligere, med virksomheder, der har brug for finansiering.
I Danmark er investeringer i virksomhedslån et relativt nyt koncept. I andre europæiske lande og USA er det derimod en populær investeringsform, der har haft rigtig gode resultater. 14% af alle virksomhedslån udstedt i Storbritannien går gennem virksomhedslåns-platforme. Der har de etablerede platforme et årligt afkast på 6-8 % efter omkostninger og tab på lån.
Hvad skal du huske når du investerer i lån?
Investeringer i virksomhedslån er ikke risikofrit, og i værste fald kan du miste hele det udlånte beløb. For at opnå det bedst mulige afkast bør du tage et par forholdsregler.
Tænk over, hvordan afdraget er udbetales. Betaler virksomheden renter og afdrag hver måned, reduceres risikoen i lånet gradvist. Hvis en virksomhed eksempelvis har optaget et 12-måneders lån og går konkurs efter 11 måneder, mister du kun 1 rate. Da virksomheden har betalt renter i hele perioden, vil du hurtigt ende med at få overskud, selvom lånet bliver misligholdt. Har virksomheden et afdragsfrit lån, og betaler hele lånet med et stort beløb ved udløbet af lånets løbetid, vil risikoen stige.
En anden ting, der er vigtig, er at du selv researcher. Undersøg hvordan platformen vurderer virksomheder. Når du har fundet et lån du ønsker at investere i, gør du klogt i at læse den information, som platformen har lagt ud om virksomheden. Derudover skader det ikke at lave en hurtig google-søgning af virksomheden for at tjekke, at den virker som en god virksomhed, eller spørge rundt om der er nogen, der har erfaring med virksomheden.
Til sidst bør du tænke over formålet med det lån, du investerer i, og tilpasse varigheden af lånene derefter. Sparer du op til noget om tre år, kan du vælge et lån med en løbetid på tre år.
Internationalt set er investeringer i virksomhedslån langt den største form for crowdfunding – titusindvis af gange større end produktbaseret og donationsbaseret crowdfunding. Det skyldes, at investeringer i virksomhedslån internationalt både har vist sig forudsigeligt og har leveret et attraktivt afkast.