Hvad er indeksfonde?
Indeksfonde er fonde, der forsøger at efterligne udviklingen i et specifikt indeks, for eksempel Københavns Fondsbørs. Fonden vil købe et givet udvalg af aktier, således at fondens aktiesammensætning til enhver tid afspejler sammensætningen af aktierne i indekset. På denne måde vil afkastet af fonden være det samme som hele Københavns Fondsbørs’ gennemsnitlige afkast. I modsætning til de mere kendte aktive fonde skal forvalteren af en indeksfond følge indekset blindt. Det betyder, at forvalteren ikke skal bruge tid på at analysere virksomheder og forsøge at slå indekset med bedre afkast.
Det vigtigste at forstå, når det kommer til en indeksfond, er, hvad et indeks er. I aktieverdenen er et indeks en sammensætning af aktier, der er beregnet til at afspejle en kategori. Det kan for eksempel være et indeks, der afspejler energi sektor i Danmark. Et sådan indeks vil typisk indeholde alle danske energi aktier, der kan købes på Københavns Fondsbørs.
Det andet punkt, der er vigtigt at huske på med indekser, er, at der er to måder at sætte dem sammen på. Den første kaldes "Markedsværdivægtet", dvs. hver aktie vægtes ud fra virksomhedernes markedsværdi. Hvis der kun havde været to energivirksomheder i Danmark, hvor det ene var 10 millioner værd og det andet var 90 millioner værd, ville indekset have bestået af 10 % aktier i det ene selskab og 90 % aktier i det andet. Den anden form kaldes "ligevægtet". Her vægtes hver andel ligeligt, så man i eksemplet før ville have haft 50 % i den ene virksomhed og 50 % i den anden.
Indeksfonde er blevet langt mere populære i de senere år, og finder stor opbakning i forskningsmiljøer. Det skyldes især, at indeksfonde er meget billige, og følger en blind strategi i stedet for at være afhængig af, hvor smart en individuel forvalter er.
Foto: I modsætning til almindelige fonde, hvor en forvalter forsøger at udvælge vindende aktier, investerer indeksfonde blindt.
Hvad er bedst - aktiv eller passiv forvaltning?
Et begreb, man hører meget om i forbindelse med indeksfonde, er passiv forvaltning. I debatten om, hvorvidt det er bedst med traditionelle fonde eller indeksfonde, bruges begreberne aktiv og passiv forvaltning. Aktiv forvaltning refererer til traditionelle aktiefonde, hvor en forvalter udvælger individuelle aktier, han eller hun tror på efter grundige analyser. Passiv ledelse er det modsatte. Her følger forvalteren blindt et givent indeks eller sammensætning af aktier. I valget mellem indeksfonde eller traditionelle aktiefonde er det vigtigt at forstå forskellen på dem, og hvilke fordele og ulemper de har.
Fordele ved passiv forvaltning
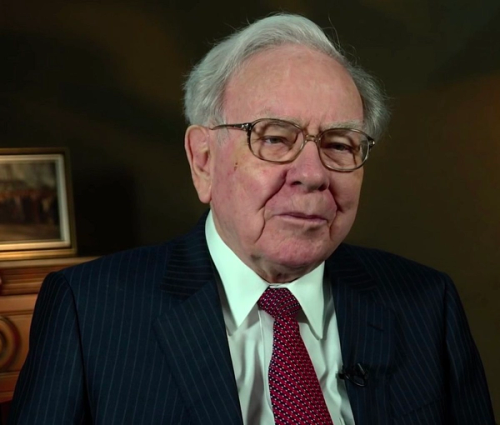
Foto: Warren Buffet er stor tilhænger af indeksfonde. Selv forvalter han aktivt sin portefølje gennem sit investeringsselskab Berkshire Hathaway. Foto: USA International Trade Administration
Debatten om aktiv eller passiv ledelse er i høj grad præget af ledere på den ene side og akademia på den anden. Akademikere og international forskning har længe gået ind for passiv ledelse. Der er lavet flere forskningsrapporter, der viser, at indeksfonde på længere sigt klarer sig lige så godt eller bedre end aktivt forvaltede fonde (Se bl.a. denne undersøgelse fra Kenneth French og nobelprisvinderen Eugene Fama).
Når man medregner omkostningerne, kommer de fleste indeksfonde således positivt ud i forhold til aktive fonde, da indeksfonde normalt koster en brøkdel af aktive fonde. Typisk koster en indeksfond 0,1-0,4 %, mens en aktivt forvaltet fond ofte koster op til 2 %.
En anden velkendt tilhænger af passive fonde er Warren Buffet, verdens måske mest berømte investor. I 2007 lavede han et væddemål med en kendt forvalter, hvor han selv valgte en fond, der fulgte S&P 500-indekset i USA, mens forvalteren udvalgte sine yndlingsfonde. Væddemålet varede indtil 1. januar 2018, og Buffets indeksfond knuste de øvrige fonde med 7,1 % årligt mod de øvrige fonde som kun nåede 2,1 % årligt.
Fordele ved aktiv forvaltning
På den anden side hævder forvaltere, at aktiv forvaltning er den bedste mulighed, fordi du kan få et bedre afkast, end du ville få med en indeksfond, hvis du har en dygtig forvalter med den rette investeringsstrategi. Det er svært at sige, at den ene side har ret og den anden er forkert. Der er dog en simpel forklaring, der kan være med at forklare forskellen mellem de to synspunkter. Den er forklaret med et eksempel her:
Lad os for enkelthedens skyld tage udgangspunkt i Københavns Fondsbørs. En indeksfond, der følger hovedindekset, vil indeholde alle aktierne vægtet efter selskabernes relative størrelse. Indeksfondens afkast vil således altid være lig med det gennemsnitlige afkast for alle investorer på børsen. Den aktive fond vil på den anden side vælge individuelle aktier og sigte mod at slå gennemsnittet. Det er her, de aktive fondes udfordring kommer ind, nemlig at det er ret svært at slå gennemsnittet. I de fleste tilfælde vil omkring halvdelen af fondene klare sig dårligere end gennemsnittet, og halvdelen vil klare sig bedre.
Da indeksfonde afspejler gennemsnittet, vil der således næsten altid være grundlag for at sige, at de slår aktive fonde, da omkostningerne til indeksfonde er lavere. Undtagelsen ville naturligvis være, hvis der havde været en uforholdsmæssig stor andel af amatørinvestorer på børsen, hvilket ikke er tilfældet baseret på økonomisk forskning. Samtidig vil et højt antal aktivt forvaltede fonde stadig klare sig bedre end gennemsnittet, hvilket danner grundlag for aktive forvalters argument om, at deres fonde er bedre end indeksfonde.
I valget mellem aktive fonde eller indeksfonde bør du derfor spørge dig selv: Er jeg tilfreds med et gennemsnitligt afkast? Hvis ja, er indeksfonde sandsynligvis den rigtige strategi for dig. Hvis du foretrækker en aktiv fond, er det vigtigt at være meget selektiv omkring, hvilke fonde du vælger, da de skal være gode nok til at slå gennemsnittet. Se nøje på fondens strategi, omkostningerne, historiske resultater og ikke mindst hvilke personer, der står bag fonden.
Læs også
Investeringsguide: Hvordan bør du investere dine penge i 2022?
Det er ikke nemt at få et godt afkast af din opsparing. I dette indlæg giver vi dig en klar sammenligning af investeringer i aktier, ETFer, pengemarkedsfonde, obligationsfonde, på opsparingskonti og investeringer i lån til nordiske virksomheder.
Hvordan “timer” du aktiemarkedet?
Uanset om du er professionel eller amatør: Timing er utroligt svært. I langt de fleste tilfælde vil det kunne betale sig at lade være med at forsøge at time markedet. Den traditionelle fælde, mange mennesker falder i, er, at de går i panik og sælger ud, når markedet går dårligt, og køber igen, når det går godt. En anden fælde er at sælge ud, når man tror, toppen er nået, uden at det egentlig er sådan. Så kan du gå i flere år og "vente" på styrtet og dermed gå glip af potentielle gevinster. Med sådanne strategier kan du hurtigt ende med at købe dyrt og sælge billigt. I stedet for at time markedet, bør du kun investere, når du har penge tilovers, og ikke investere mere, end du har råd til at tabe. Ideelt set bør du ikke røre de penge, du har investeret i mindst 10 år.
Nedenstående graf viser udviklingen i hovedindekset på Københavns Fondsbørs siden 1997. Selvom der er nogle dybe bølger, især i 2008 under finanskrisen, er tendensen stigende. Det viser, at det at investere med en lang horisont og ikke tænke så meget over timing ofte er det smarteste og ikke mindst det nemmeste.
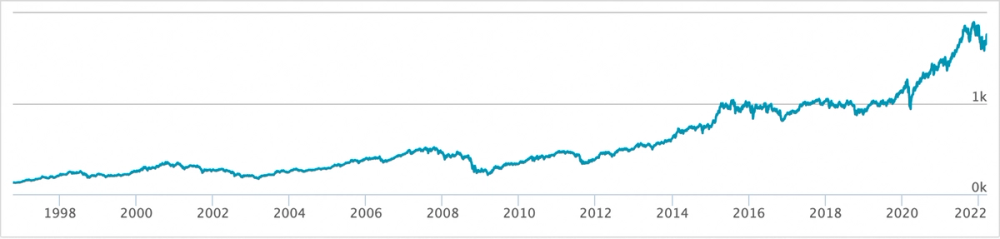
Graf: Selvom Københavns Fondsbørs kan svinge meget, er udviklingen støt stigende. Kilde: Nasdaq OMX.
En strategi, du kan overveje i stedet for at time markedet og stadig undgå at investere når markedet er på sit højeste er foretage gradvise investeringer. I stedet for at investere alt, hvad du havde planlagt at investere på én dag, spreder du det ud over et par måneder og køber dig langsomt, men sikkert op. Der er altid en risiko for, at du ender med at købe i en opadgående trend og foretager det sidste køb dagen før markedet kollapser, men samtidig er risikoen for at ramme toppen noget mindre, da du spreder investeringen over tid.
Hvilke indeksfonde skal du vælge?
Den 12. marts 2017 kunne Bloomberg rapportere, at der nu var flere indekser i USA end amerikanske aktier. Dette viser, hvordan investering i indeksfonde er blevet mere kompliceret. Der er over 100 forskellige indekser på Københavns Fondsbørs. Det er vigtig at undersøge hvor specifikke indeksene er, før du vælge at investere, da valget af det rigtige indeks er essentielt for at opnå et godt afkast.
Generelt, når du vælger en indeksfond, bør du stille dig selv følgende spørgsmål:
- Er indeksfonden for snæver?
- Hvor disponeret er indeksfonden for udsving i den lokale økonomi?
Foto: I USA er der flere indeks end aktier. Foto: Sam Valadi
Er indeksfonden for snæver?
Når du vælger et indeks, er det vigtigt, at du selv undersøger indekset, før du træffer dit valg. Du bør især se på, om indekset er rettet mod en bestemt sektor, eller om der er få virksomheder i indekset. Det generelle tip her er at undgå de indekser, der er for fokuserede på en enkelt branche eller nogle få aktier. Det er indekser, der primært egner sig til mere professionelle investorer.
I Danmark er det mest anvendte indeks OMX Copenhagen 25 Index, som er de 25 mest handlede aktier på Københavns Fondsbørs. Hvis du investerer i en indeksfond, der følger OMX Copenhagen 25 Index, vil du således automatisk investere i 25 forskellige virksomheder baseret på deres relative markedsstørrelse.
OMX Copenhagen 25 Index er et CAP indeks. Det vil sige, at hver enkelt aktie indgår i indekset i forhold til dens markedsværdi, men med et forudbestemt maksimum. I OMXC25 indekset er maksimum 15%. Det betyder, at ingen aktie kan vægte mere end 15%. Hvis en aktie når denne grænse tilbage justeres den til en vægtning på 15%. Indekset justeres dagligt.
Hvor disponeret er indeksfonden for udsving i den lokale økonomi?
Når du skal vælge indeks, bør du også tænke over, hvilke lande og kontinenter du vælger. ⅔ af danske investorer investere udelukkende i danske aktier. Det er dog ofte klogere at investere i andre lande end kun Danmark, og gerne i flere forskellige verdensdele. Dette giver en større risikospredning og mindsker store udsving, hvis enkelte økonomier oplever op- eller nedgang. Medmindre du har specifik viden om forskellige markeder, er den enkleste løsning at vælge et bredt globalt indeks, der dækker det meste af verden, såsom MSCI World. Når du vælger indeksfond er det vigtigt at administrationsomkostningerne ikke er for høje.
Et typisk råd fra finansprofessorer er: Find en så bred global indeksfond som muligt, og sørg for, at omkostningerne er lave. Dette er en god pointe i stedet for at fare vild i junglen af forskellige indekser.
Prisliste over de billigste indeksfonde
De fleste danske banker tilbyder indeksfonde, men priserne kan variere en del. Finder du to ens indeksfonde, der følger samme indeks, bør du altid vælge den billigste, så længe udbyderen af fonden er en velanset virksomhed. At vælge dyre indeksfonde er som at smide penge ud af vinduet, da de følger en blind strategi. De billigste indeksfonde i Danmark koster ned til 0,2 % årligt.
Internationalt koster de mest overkommelige indeksfonde mindre end 0,1 % årligt. Fidelity er blandt de aktører, der har en helt gratis indeksfond. Grunden til, at dette kan være rentabelt, er, at indeksfonde har meget langsigtede positioner i aktier. Så kan de "låne" aktierne ud til eksempelvis shortsælgere, og tjene penge på det gebyr, de får ved at udlåne aktierne. At vælge en indeksfond, der koster mere end 0,2% årligt, giver derfor ikke meget mening. Udfordringen med disse aktører er, at det som dansker kan være svært at få adgang til at investere i fondene, da mange af virksomhederne ikke tilbyder deres ydelser i Danmark. På den anden side kan det være muligt at købe nogen i form af børsnoterede fonde (ETF'er).
Du kan enten købe indeksfonde på fondens hjemmeside, i din netbank eller via tjenester som Nordnet. Nedenfor finder du en tabel over prisintervaller for indeksfonde fra forskellige selskaber:
| Udbyder | Prisinterval for indeksfonden |
|---|---|
| Fidelity | <0,1% |
| Schwab | 0-0,4% |
| Nordnet | 0,15-0,3% |
| Danske Bank | 0,2-0,35% |
| KLP | 0,2-0,35% |
| Storebrand | 0,2-0,45% |
| DNB | 0,3% |
| Nordea | 0,4% |
ETFer
Der er også flere indeksfonde, der sælges som “ETFer”. En ETF (Exchange-traded Fund) er en fond, der sælges på børsen, som om den var en aktie. ETFen følger en foruddefineret strategi og følger ikke nødvendigvis et indeks. For eksempel er der ETFer, der er investeret i valutaer, specifikke aktier eller råvarer. Samtidig er der mange ETFer, der følger indekser. Når du investerer i en ETF, er det derfor vigtigt, at du holder styr på, hvilken type ETF du faktisk køber, og sørger for, at den følger det indeks, du ønsker, og ikke er højt belånt. Det kan du hurtigt finde ud af ved at lave en hurtig google-søgning på fondens navn og læse om det på fondens hjemmeside.
Er det for sent at investere i indeksfonde?
I takt med at flere og flere investerer i indeksfonde, er der mange, der spørger sig selv, om det stadig er en god investering. Som nævnt investerer indeksfonde blindt i aktiemarkedet og foretager ingen vurdering af, om en aktie er over- eller undervurderet. Flere hævder, at det har ført til en overpris på nogle indeks, f.eks S&P 500-indekset i USA.
I modsætning til indeksfonde kan aktive forvaltere styre uden om de mest overvurderede aktier og dermed klare sig bedre i en nedtur. Det kræver dog, at du er i stand til at udvælge de rigtige forvalterer med den rigtige strategi. Hvis du ikke mener, du er i stand til det, kan en god strategi være at investere i indeksfonde.
Et andet argument er, at jo færre der investerer aktivt, jo færre vil der være til at sikre, at aktier handles til en fair pris. Det gør det nemmere for dem, der investerer aktivt, at finde gode aktier. På nuværende tidspunkt er andelen investeret via indeksfonde dog kun 30 % i USA og 15 % i Europa, så der går nok stadig et stykke tid før dette argument bliver gyldigt.
Faktorfonde - en troværdig udfordrer til indeksfonde?
En tendens, der er dukket op i de senere år, er faktorfonde. Dette er en slags mellemvej mellem indeksfonde og aktive fonde. Faktorfonde styres ud fra en foruddefineret algoritme, der udvælger aktier. Ligheden mellem faktorfonde og indeksfonde er, at der ikke er nogen forvalter, der sidder og vælger enkelte aktier, han eller hun kan lide. Forskellen er dog, at mens indeksfonde kun følger ét indeks, kan faktorfonde tage højde for flere forskellige forhold eller faktorer.
Foto: Faktorfonde bygges avanceret, men tager højde for flere faktorer.
De mest kendte faktorer er størrelse, værdi og momentum. Størrelsesfaktoren indikerer, at små virksomheder bør klare sig bedre end store, mens værdi indikerer, at virksomheder, der er lavt prissat i forhold til indtjening eller fundamentale værdier, klarer sig bedre. Den sidste faktor, momentum, indikerer, at du skal købe aktier, der er på en stigende kurs, mens du skal sælge aktier, der falder. Vægtningen af disse faktorer varierer fra fond til fond, og mange fonde har inkluderet flere faktorer end disse tre.
Ifølge international forskning har aktieplukning baseret på faktorerne størrelse, værdi og momentum gjort det bedre end rene indeksstrategier. Samtidig er det vigtigt at huske, at disse analyser er lavet i retrospekt. Med andre ord er faktorerne er baseret på historiske data. Selvom momentum kan have været en god forudsigelse før, betyder det ikke, at det vil fortsætte med at være sådan, især hvis alle inkluderer momentum i deres strategier. Dette udgøre en udfordring for faktorfonde, og de bedste fonde er dem, der tidligst er i stand til at opdage tendenser og justere vægtningen af deres faktorer.
I Danmark er faktorfonde et relativt nyt koncept, men aktører som Storebrand Asset Management tilbyder faktorfonde.
FundingPartner kommer til Danmark! Hold dig opdateret på vores rejse og investeringsmuligheder i Norden.
Kort opsummering
Hvis Donald Trump havde lagt de penge, han arvede, i en indeksfond i stedet for at investere i fast ejendom, ville han være omkring 3 gange rigere, end han er nu. De fleste andre, der har valgt aktivt forvaltede fonde i samme periode, ville også være det.
Indeksfonde har historisk vist sig at være en rigtig god strategi, som er nem at følge. På grund af de lave omkostninger forbundet med indeksfonde gør de det konsekvent bedre end aktivt forvaltede fonde. Det skyldes, at indeksfonde i første omgang afspejler gennemsnittet af markedet, og derfor skal nogle aktive fonde klare sig dårligere end gennemsnittet.
Når du skal vælge indeksfond, er det vigtigt at se på, hvilket indeks du ønsker at følge. Her kan det være en idé at vælge et bredt globalt indeks. Den anden ting du bør holde øje med er omkostningerne. Internationalt er der flere og flere fonde, der er helt gratis, og der er ringe grund til at vælge indeksfonde med omkostninger højere end 0,2 %.
Det sidste, der er vigtigt at huske på, er ikke at gå i panik, hvis markederne falder. Ved ikke at investere mere, end du har råd til at tabe, og love dig selv ikke at sælge før om mange år, kan du sikre, at indeksfonde bliver en meget profitabel strategi.
Læs også: Investere i svenske lån