Aktier, investeringsfonde og ETFer: Risikabelt, men godt afkast
Traditionelt set har investeringer på aktiemarkedet haft et relativt højt forventet afkast sammenlignet med mange andre investeringsalternativer. Risikoen er dog også højere, da de årlige udsving på aktiemarkedet er større.
Man kan investere i aktier på forskellige måder. Vi kan opdele dem i to kategorier:
- Individuelle aktier
- Investeringsfond
Du kan således investere i aktiemarkedet enten gennem egne investeringer i enkeltaktier eller gennem investeringsfonde, hvor andre tager sig af forvaltningen for dig. Jo bredere og mere diversificeret din portefølje er, jo mindre er risikoen. Det er derfor mere risikabelt at eje få enkeltaktier end at eje en andel af en bred investeringsfond.
Aktier
Afkastet på de enkelte aktier er svært at forudsige. Du kan miste alt eller få et rigtig godt afkast. En ting mange glemmer, når de beregner afkastet på aktier, er omkostningerne ved at købe aktierne. Når du køber aktier i en virksomhed, kræver den bank eller platform, der tager sig af handlen, at du betaler et honorar til dem. Dette kaldes kurtage, og er normalt et fast beløb, uanset hvor mange aktier du køber i virksomheden. Udgiften til købet bliver derfor lavere per aktie, hvis du køber mange på samme tid.
Investering i individuelle aktier kræver meget tid og mange kompetencer, hvis du vil gøre det godt, men selv da har du ingen garanti for et godt afkast. Der er dog mange, der finder glæde ved at følge aktiemarkedet og investere i enkelte virksomheder, de tror på.
Investeringsfonde
Afkast og risiko for den enkelte investeringsfond afhænger af, hvilke aktier investeringsforeningen bag fonden investerer i, og om foreningen er passivt eller aktivt forvaltet. Ved passiv forvaltning består fonden typisk af aktierne i et indeks, som er en samling af aktier. Et indeks kan for eksempel være OMXC25, som består af 25 mest omsatte, børsnoterede danske aktier på Københavns Fondsbørs (Nasdaq OMX Copenhagen). I aktiv forvaltning kan sammensætningen af aktier variere, og forvalteren af fonden køber og sælger aktier i et forsøg på at slå et indeks.
Aktive fonde er ofte mere risikable. Samtidig kan de give højere afkast end passive fonde. Omkostningerne ved at eje fonden kan dog være høje. Mens passive forvaltere sjældent opkræver mere end 0,5%, kan aktive forvaltere ofte opkræve omkring 2% i gebyre af det beløb, de administrerer. De dyreste fonde kan tage op til 4%.
Gebyrerne kan ofte "æde" det mulige merafkast en aktiv forvalter opnår. Grunden til dette er, at afkastet på aktive fonde normalt har en tendens til at samle sig omkring afkastet på indeks eller de passive fonde, der følger indekser. Nogle fonde klarer sig bedre end markedet, mens andre klare sig dårligere. De højere gebyrer kan altså fjerne nogle af fordelene ved at vælge aktive fonde. I USA var det kun 2% af alle aktive investeringsforeninger der slog markedet i 2018.
Læs også: Indeksfondsguide: Disse 7 ting, du bør vide, før du investerer i indeksfonde
ETFer
ETF står for “exchange traded fonds” og er en investeringsforening der er sat op til at følge et bestemt marked eller aktieindeks. ETFer minder meget om indeksfonde. De er passivt forvaltede og forsøger derfor ikke at slå markedet, men har blot til formål at følge et indeks eller et markede. Modsat fonde i investeringsforeninger, der kun bliver handlet en gang om dagen, bliver ETFer handlet konstant.
Fordi du køber en lille andel af de aktier der ligger til grund for ETFen du investerer i, kan du opnå en stor spredning ved at investere i ETFer. Tilgengæld kan du ikke fravælge aktier, men får alle, der er en del af indekset eller marked. Derudover er ETFer lagerbeskattede. Det vil sige, at der skal betales skat af en evt. gevinst hvert år selvom det ikke er realiseret. Dermed forsvinder muligheden for at skatteoptimere.
Resumé
I løbet af de sidste 200 år har det gennemsnitlige årlige afkast været omkring 8 % på Københavns Fondsbørs. Ifølge de nyeste tal fra Finans Danmark er det kun 35 procent af de danske aktier der formår at stige mere end det danske totalindeks. Det samme tendens ses hvis man kigge på en længere tidshorisont. På en fem, syv og ti års horisont er det henholdsvis 33, 29 og 33 %, der slår markedet. Det er altså et mindre tal af aktierne, der slå markedet.
Afkastet varierer også meget på kort sigt, og der har været flere store aktiemarkedsfald de seneste 30 år. Hvis du som investor har en kort investeringshorisont på et par år er købstidspunktet afgørende. Traditionelt, og af de fleste professorer, rådes man som investor derfor kun til at investere på aktiemarkedet, hvis man har en investeringhorisont på mere end fem til ti år.
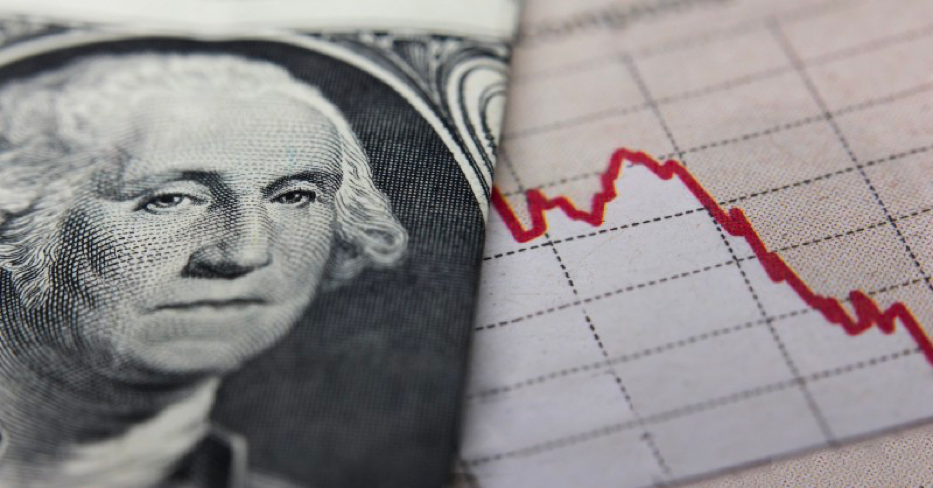
Foto: Der har været flere store aktiemarkedsfald de seneste årtier. Den 19. oktober 2022 er Black Monday, hvor Dow Jones-indekset i USA faldt med mere en 22% på en enkelt dag, 35 år siden. Det havde stor effekt i resten af verden, hvor hvor 19 lande oplevede børsfald på over 20 procent.
Obligationsfonde og pengemarkedsfonde: Lavere risiko og lavere afkast
Denne kategori af investeringer kan inddeles i to grupper:
- Pengemarkedsfond
- Obligationsfond
Disse fonde investerer i større lån til stater eller private selskaber. Denne type lån kaldes obligationer.
Pengemarkedsfond
Pengemarkedsfonde består af kortfristede obligationer og obligationer med en løbetid på op til et år. Det er store lån til staten eller store virksomheder, der betales tilbage på kort tid. Det forventede afkast kan sammenlignes med de bedste renter på opsparingskonti, men risikoen er noget højere. På grund af den negative markedsrente på kortsigtede DKK obligationer, har DDK Pengemarkedsfonden i øjeblikket et negativt afkast.
Pengemarkedsfonde kan opdeles i dem, der er korte og dem, der er lange. Forskellen er i løbetiden på obligationerne i fonden. Værdien af kortfristede pengemarkedsfonde reagerer mindre på ændringer i renten, end langfristede pengemarkedsfonde gør.
Denne type fond har normalt ikke et købsgebyr, men et administrationsgebyret på normalt 0,1-0,45%.
Obligationsfond
Obligationsfonde består af obligationer med en løbetid på et til fire år. Det forventede afkast er noget højere end for pengemarkedsforeninger (3–6 % i de seneste 10 år i de bedste fonde). Samtidig er risikoen også højere.
Når du investerer i obligationsfonde, vil du ofte have valget mellem at investere i "high yield" eller "investment grade". Forskellen mellem disse to er risikoprofilen. High yield indebærer, som navnet antyder, et højt afkast, men betyder også højere risiko. Investment grade refererer til obligationer udstedt til virksomheder, der anses for relativt sikre.
Nogle obligationsfonde har et købsgebyr, og administrationsgebyrer er almindelige. Nogle har også et salgsgebyr. Gebyrerne kan være meget forvirrende for køberen. Mens købsgebyrene kan være op til 5 % for den dyreste, varierer administrationsgebyrene fra 0,1 % til 1,25 %. Et typisk salgsgebyr er 0,5 %, hvis fonden har et.
Resumé
Risikoen med obligationer er lavere end med aktier, ETFer og investeringsforeninger, men er der stadig. Jo højere renten på obligationen er, jo højere er risikoen. Forskellige obligationsfonde og pengemarkedsfonde har forskellige risikoprofiler, alt efter hvor risikable lån de vælger at investere i. Fondens værdi påvirkes af renteudviklingen. Hvis renten i markedet stiger, falder obligationerne, der udgør fonden, i værdi. På samme måde stiger værdien, hvis renten falder.
Samtidig er udsvingene fra år til år mindre end med aktier. Derfor er der mindre sandsynlighed for, at du skal sælge med tab, hvis du skal bruge pengene de næste 1-3 år. Det betyder, at mange vælger at have en del af deres opsparing i obligationsfonde og pengemarkedsfonde frem for i investeringsfonde. Et tip, når man ser på obligationsfonde og pengemarkedsfonde, er at følge med i omkostningerne forbundet med fonden. Da obligationsfonde og pengemarkedsfonde i første omgang giver et lavere afkast, er det vigtigt at holde godt øje med gebyrerne.
Læs også
En bedre måde at investere på
FundingPartner giver dig mulighed for at investere i lån til nordiske virksomheder. Læs mere om, hvordan du kan udvide din portefølje hos os.
Opsparingskonto: Den sikreste måde at tabe penge på
At have penge på en opsparingskonto anses for at være den mindst risikable mulighed, da staten garanterer for pengene op til 745.000 kr. Samtidig er det forventede afkast også meget lavt sammenlignet med andre alternativer. I øjeblikket er renterne, som banker tilbyder for at investere penge på opsparingskonti, negative. National banken har siden 2012 fastsat negative renter i Danmark. I løbet af de seneste år er bankerne også begyndt at opkræve negative renter. I dag oplever mange bankkunder at de skal betale negative renter for den del af deres indestående, der typisk overstiger 100.000 kr.
Udover den negative rente kommer der prisstigning i samfundet og æder en betydelig del af dine penge, hvilket i sig selv er nok til at få dig til at tabe penge.
Resumé
Det vil altid være en god ide at have nogle opsparinger på din bankkonto, hvis du hurtigt får brug for dem. Set ud fra et investeringssynspunkt, giver det dog ikke mening at have mange penge på kontoen. Hvor meget du skal have på en bankkonto afhænger af, hvor mange penge du kan få brug for på kort sigt. Eksperter anbefaler ofte, at du har omkring 2 månedslønninger i buffer.
Læs også
Sådan investerer du i virksomhedslån
Gennem investeringer i virksomhedslån har du mulighed for at opnå et godt afkast ved at låne penge direkte til nordiske virksomheder. Læs mere om hvordan det fungerer her.
Virksomhedslån: Godt afkast til moderat risiko
Med denne form for investering låner man som investor penge ud til virksomheder. De har i flere tilfælde i udlandet opnået et bedre risikojusteret afkast end både obligationsfonde, pengemarkedsfonde, og investeringer på opsparingskonti. Årlige afkast før omkostninger i England og USA har ligget på omkring 6-8%.
Med investeringer i virksomhedslån kan du modtage renter og afdrag hver måned, og skal ikke følge med i udviklingen fra dag til dag. Med gebyrer ned til 1 % er virksomhedslån også en billig investeringsform i forhold til alternativerne.
Tal fra det britiske virksomhedslåns-marked viser, at hele 98% af de virksomheder, der har modtaget lån, har tilbagebetalt uden nogen form for misligholdelse. Samtidig er ca. 203 aktive danske virksomheder gået konkurs om måneden i gennemsnit i 2009 til 2021 i følge Dansk Industri. Til sammenligning har vi godt 300.000 aktive virksomheder i Danmark. Derudover er der mange af de virksomheder, der ender med at gå konkurs, som aldrig ville kvalificere sig til at blive overvejet af lånformidlerene som f.eks. FundingPartner til at modtage lån. Virksomhederne bliver nøje vurderet, før de får lov til at låne penge af långiverne på platformen. Ikke desto mindre er det vigtigt at huske, at det ikke er risikofrit at give et lån. Som med de fleste investeringer er hele det beløb, du låner, udsat for tabsrisiko.
Du kan selv vælge, hvor længe du vil låne dine penge ud. Har du en 3-årig horisont, kan du enten investere i et lån, der har en 3-årig løbetid, eller investere og geninvestere i lån med en 1- og 2-årig løbetid. Hvis du skal bruge dine penge om 6 måneder, men ønsker en bedre rente end du får i banken, er det også muligt. Så investerer du blot i et lån med 6 måneders løbetid.
At investere en del af dine penge i virksomhedslån kan hjælpe dig med at få et højere afkast, end du har i dag. Det giver dig samtidig mulighed for at støtte små og mellemstore virksomheder i dit lokalområde, eller rundt omkring i hele norden.