Hvor ofte og hvor meget ændre inflationsniveauet sig normalt?
Som den nedenstående graf viser er ændringer og svingninger i inflationsniveauet helt normalt. Lige nu er det dog det højeste vi har set i Danmark siden 1983.
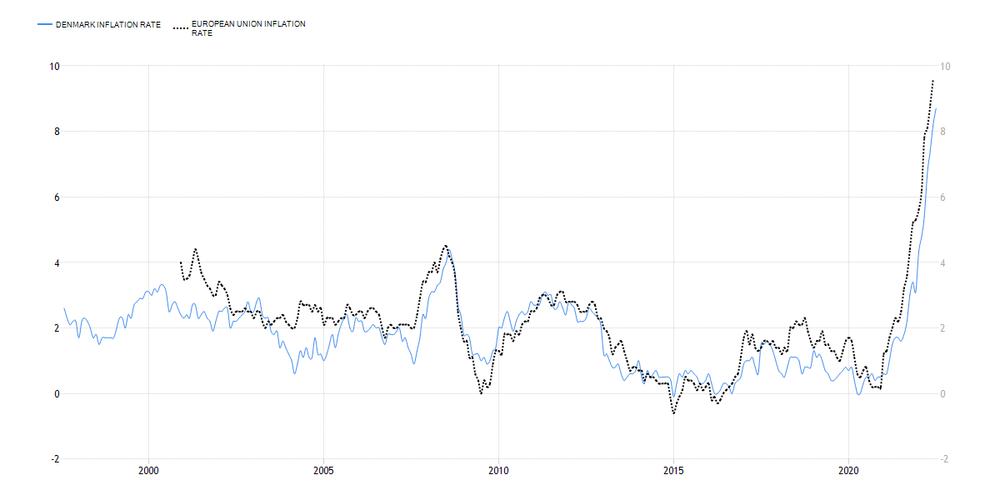
Graf: Inflationen i Danmark og EU de sidste 25 år. Kilde: Tradingeconomics.com
Selv under finanskrisen i 2008 nåede inflationen ikke det niveau vi ser i dag. I 2008 så vi en inflation på 3,6%, hvilket hovedsageligt skyldtes stærke stigninger i priserne på energi og fødevarer. Siden da og indtil coronakrisens begyndelse har inflationen været forholdsvis lav og ligget på omkring 1%.
Efter coronakrisen har vi dog oplevet en stigende inflation som et resultat af ekstremt lempelig (ekpansiv) pengepolitik fra centralbanker i hele verden, krigen i Ukraine, de store stigninger i energipriser, en meget stærk efterspørgsel og store forstyrrelser af globale forsyningskæder, der har mindsket udbuddet af alt fra mikrochips til biler.
I 2022 ser vi fortsat store stigninger i inflationen. I juni 2022 steg inflationen til 9,1% fra 8,2 % i maj 2022, hvilket er en smule lavere end gennemsnittet for EU landene, der steg fra 8,8% til 9,6%. Det er også den højeste inflation vi har set i Danmark siden Februar 1983. Nedenstående graf viser den gennemsnitlige årlige inflation i Danmark siden coronakrisens start.
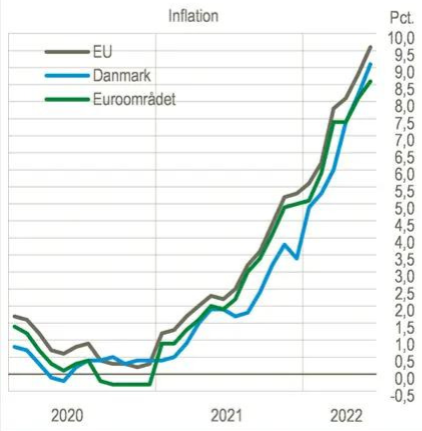
Graf: Inflationen i Danmark, EU og euroområdet siden coronakrisens start. Kilde: Danmarks Statistik
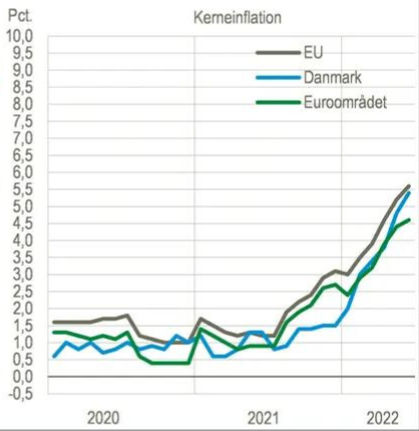
Graf: Kerneinflationen i Danmark, EU og euroområdet siden coronakrisens start. Kilde: Danmarks Statistik
Som grafen viser er også kerneinflationen (prisudviklingen renset for prisændringer på energi og ikke-forarbejdede fødevarer) stigende i Danmark. Den steg fra 4,8% i maj 2022 til 5,4% i juni 2022, hvilket er lidt lavere end gennemsnittet i EU landene.
Du kan finde et mere detaljeret overblik over den høje inflations betydning for den danske økonomi her.
Hvorfor stiger inflationen endnu mere nu?
I følge Nationalbanken er der i dag tre hovedgrunde til at inflationen er så høj.
- Efterspørgslen er steget kraftig efter coronanedlukningen, det gælder især på varer såsom elektronik og møbler. Samtidig har nedlukning resulteret i forstyrrelser af globale forsyningskæder, blandt andet skabt af nedlukkede havne og underleverandører, som ikke har kunne levere. Det har betydet at udbuddet ikke har kunne følge med efterspørgslen, hvilket helt naturligt har dette ført til en stigning i prisene.
- Mange landes regeringer og centralbanker har stimuleret økonomien og derigennem påvirket forbrugernes villighed til at forbruge og virksomhedernes villighed til at investere. I Danmark tilbød regeringen omfattende hjælpepakker og kompensationsordninger, for at hjælpe virksomheder, styrke dansk eksport og understøtte privatforbruget på trods af coronanedlukningerne. Regeringens ekspansive finanspolitik inkluderede blandt andet også frigivelse af indefrosne feriepenge og et engangstilskud til ydelsesmodtagere. Det samme galdt i USA, hvor den amerikanske økonomi er blevet simuleret med direkte udbetalinger til borgerne. Alle disse tiltag har fremmet det private forbrug og dermed bidraget til stigende priser.
- Ruslands invasion af Ukraine har ført til højere prisstigninger og forsyningsusikkerheder på især energi, fødevarer og råvarer, såsom metaller, gas og olie, afbrydelser af international samhandel og svækket tillid.
Hovedårsagen til den meget høje inflation i Februar 1983 var oliekrisen, som gav store stigninger i oliepriserne. Det er altså ikke unormalt at krig og oliekriser giver høj inflation.
Hvad sker der nu?
Som et resultat af den danske økonomis kraftige vækst i løbet af 2021, nærmer arbejdsløshedsprocenten i Danmark sig bundrekorden fra 2008. Mere præcist lå den sæsonkorrigeret arbejdsløshed i Juni 2022 på 2,5%. Lav arbejdsløshed er ofte set som positivt, det kan dog også resultere i en overophedning af økonomien, hvor virksomheder ikke kan levere, fordi de mangler arbejdskraft.
De høje stigninger i lønninger på det danske arbejdsmarkedet, vi i øjeblikket oplever, afspejler kombinationen af den stigende inflation og den lave arbejdsløshed. Lønningerne i både fremstilling, service og byggeri er stigende. Helt specifikt har byggeri oplevet en stigning på 3,8%, hvilket er den største stigning siden 2009. De høje lønninger kan muligvis lede til en endnu højere inflation.
For at bremse inflationen kan Nationalbanken hæve renten og dermed gøre det dyre at låne penge. Det var netop det vi så, da Nationalbanken hævede renten i slut Juli efter Den Europæiske Centralbank (ECB) hævede deres rente. ECBs rente ligger nu på 0, hvilket kan få betydning for de minus renter danskerne har oplevet de sidste år. Forventningen er at den højere ECB rente vil føre til øgede variable boligrenter.
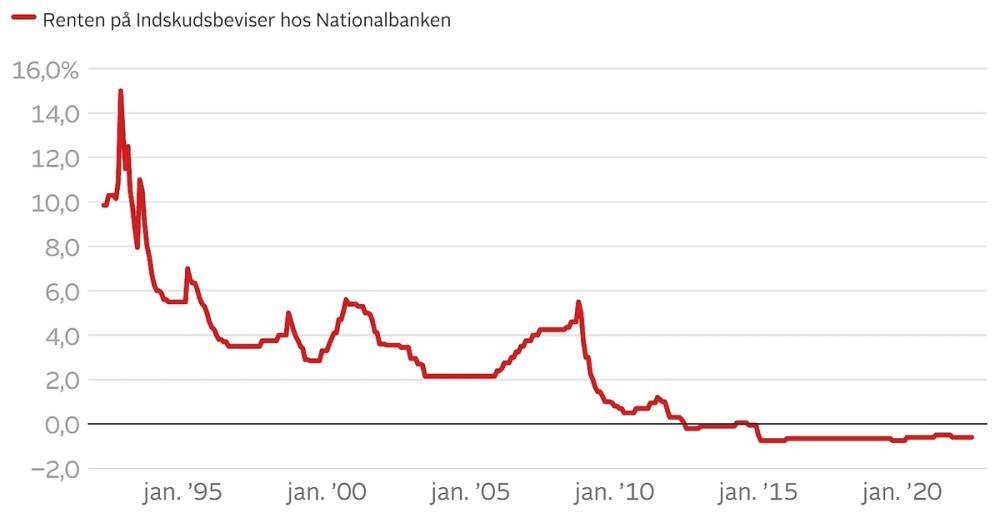
Graf: Nationalbankens rentesats siden 1992. Nationalbanken introducerede negative renter i sommeren 2012. Kilde: Danmarks Nationalbank, DNRENTM.
Selvom ingen kan forudsige præcis hvad der kommer til at ske i fremtiden, mener flere banker, heriblandt Danske Bank og den amerikanske storbank Morgan Stanley, at en recession i både Europa og USA er et hovedscenarie.
Hvad betyder en høj inflation for dine investeringer?
Virksomhedslån
Som beskrevet ovenfor, hæver Nationalbanken renten for at bremse økonomien ved at gøre det dyre for virksomheder at låne. Dette kan meget muligt føre til en recession. Som økonomien bremses vil det være forventeligt at flere virksomheder kommer til at gøre brug at deres mulighed for at låne penge i banken. For at undgå at de løber tør for penge, vil bankerne derfor stramme kravene til virksomhederne, der ønsker at låne penge og prioritere deres bedste kunder, når de låner penge ud. Helt konkret betyder det at det blive svære for virksomheder at låne penge i banken.
For virksomhedslån har dette og den stigende inflation overordnet to konsekvenser. For det første betyder de strammere restriktioner indført af bankerne, at flere og bedre virksomheder højst sandsynligt vil kigge mod alternative lånemuligheder såsom virksomhedslån. For det andet strammer FundingPartner deres krav til virksomhederne. Det vil betyde, at det vil blive svære for virksomheder, at få finansiering til lån, der også før den stigende inflation, havde en høj risiko.
Læs også
Investeringer i virksomhedslån: Hvordan fungerer det?
I dette indlæg kan du læse mere om hvad virksomhedslån er, hvordan de fungerer og hvordan du kan bruge dem i din investeringsportefølje.
Hvad betyder det for dig som investor?
Overordnet set betyder den nuværende økonomiske situation, at investorer kan forvente en højere rente, når de investerer i virksomhedslån. Generelt set er FundingPartners rente steget mere end de fleste bankers rente. Da renten består af LIBOR (benchmark renten, som store globale banker låner til hinanden til) plus markedsrisikopræmien, skyldes stigningen at markedsrisikopræmie er steget betydeligt. Det har den gjort, som et resultat at den globale økonomiske situation og generelt stigende risiko.
Den højere rente kommer dog ikke ud af det blå. Den er tilpasset den øgede risiko forbundet med lån generelt. Det er derfor som altid vigtigt, at du som investor finder lån, der matcher din risiko tolerance. Du kan læse mere om risiko og hvordan du selv kan mindske din risikoeksponering i dette indlæg.
Udover at sikre dig at dine investeringer matcher din risiko tolerance, er det vigtigt at du som investor overvejer og undersøger hvilken effekt en bremsning af økonomien vil have på de virksomheder og brancher du vælger, at investere i.
Dansk investor: Muligheder og status på det norske virksomhedslån
Ligesom på det danske markede, forventes der en opbremsning på det norske boligmarked. Dog betyder manglen på boliger i Norge og området omkring hovedstaden, at det fortsat forventes, at boligpriserne stiger.
Derudover forventes priserne på erhvervsejendomme på det norske markedet at falde. Dette skyldes en stigning i afkast, som er et resultat af centralbankens øgede rente. Mekanismen bag dette kan bedst beskrives med et eksempel:
Værdiansættelsen af en kommerciel ejendomsbygning er baseret på følgende ligning: nettoindkomst / afkast = værdiansættelse. Lad os nu sige, at du ejer en bygning i det centrale Oslo med 1 mio. NOK i nettoindtægt. Det typiske afkast tidligere i år vil være omkring 4 %. Du ejede altså en bygning med en værdi på: 1 000 000 / 0,04 = 25 000 000. Nu er centralbankrenterne steget med 1 %, og kan derfor som minimum antage, at renten er steget med 1,5 %. Nu er udbyttet altså 5,5%. Hvis du antager, at nettoindkomsten er den samme (selvom den sandsynligvis er steget en smule på grund af inflation), så vil værdiansættelsen være: 1 000 000 / 0,055 = 18 181 181. Der er altså et værditab på 28 %. For at kompensere for dette tab skal du øge nettoindkomsten op til 1 375 000, hvilket er en del højere end inflationen ville medføre, at huslejen skulle stige med. Det kunne altså sandsynligvis betyde, at priserne på erhvervsejendomme vil falde.
Samlet set betyder den nuværende globale situation, at det kan blive mere risikabelt for dig som investor at investere, men du vil også blive kompenseret for den øgede risiko. Derudover, er det værd at bemærke at de mest risikable projekter ikke længere vil kunne modtage lån.
Vil du også lære mere om investeringer i virksomhedslån?
Kom nemt i gang med at investere i virksomhedslån med vores 3-dags gratis kursus på email. Du vil lære om hvad investeringer i virksomhedslån er, hvordan de kan bidrage til din investeringsstrategi, hvad du skal være opmærksom på, når du vælger lån, og dine muligheder for investeringer i nordiske virksomheder.
Aktier
Da inflation både påvirker en virksomheds overskudsgrad og renten, har inflation en direkte effekt på værdien af en virksomheds aktier. Som inflationen stiger, kan det blive svære og svære for virksomheder at budgettere og holde deres overskudsgrad. Dette gælder specielt når inflationsniveauet når over 4-5%. Historisk set har prisfastsættelsen af aktier været højest i tider med et inflationsnivieau mellem 1 og 4%.
Dog kan det varierer hvor meget og hvordan hver virksomhed bliver påvirket af den høje inflation. Det kommer både an på hvilken branche de opererer i, men også den enkelte virksomheds evne til at nagivere i det inflationære miljø.
Obligationer
Som det er gældende for både virksomhedslån og aktier har den stigende inflation og rente indflydelse på værdien af obligationer. Historisk set har obligationer mistet deres rolle som stabilisator i portefølje i tider med høj inflation. Både i perioden fra 1962 til 1981 og igen fra 2. Verdenskrig og indtil 1981, gav lange obligationer lavere afkast og svingede mere i kurs end helt korte obligationer.
Rentestigningerne har i løbet er 2021 ført til et kursfald på de danske obligationer. Denne tendens er blevet intensiveret i løbet af 2022, hvilket har ledt til tab på selv korte obligationer. Det er dog vigtigt at huske at historiske tendenser blot er et billede på hvad der tidligere er sket og ikke kan forudsige den fremtidige udvikling.