Der er faktisk en del du selv kan gøre for at mindske din porteføljes overordnede risiko, selvom al investering indebærer risiko. Du skal bare vide, hvad du skal kigge efter, når du investerer, og kende de forskellige typer af risiko investeringer kan indebære.
Risiko typer
Overordnet set kan man inddele risiko i to forskellige kategorier. Den ene er virksomhedsspecifik risiko, den anden er markedsrisiko.
Markedsrisiko
Markedsrisiko (også kaldet systematisk risiko) er risiko skabt af faktorer, der påvirker hele økonomien eller markedet. Det kan for eksempel være renteændringer, inflation, konjunkturændringer, eller ændring i de politiske forhold. Denne type risiko kan du ikke gøre så meget ved og den kan ikke diversificeres væk.
Virksomhedsspecifik risiko
Virksomhedsspecifik risiko (også kaldet usystematisk risiko) kan til gengæld diversificere væk. Virksomhedsspecifik risiko er risiko, der binder sig til den specifikke virksomhed. Det kan for eksempel være risikoen for at miste en stor kunde, at medarbejderne strejker eller at en ny konkurrent kommer ind på markedet. Du kan altså selv mindske din virksomhedsspecifikke risiko. Det kan du gøre ved at diversificere din portefølje, og sørge for, at den for eksempel er geografisk diversificeret, så du ikke er afhængig af et enkelt lands eller områdes økonomiske situation, har investeringer spredt over flere industrier og indeholder forskellige typer af investeringer.
Valuta risiko
Hvis du køber aktiver i andre valutaer end din egen, findes der en valuta risiko. Det betyder at selvom værdien af dit aktiv ikke ændre sig, kan aktivets værdi ændre sig for dig som et resultat af valutakursændringer, fordi bytteforholdet mellem to valutaer ændres.
Kreditrisiko
Kreditrisiko er risikoen for et tab fordi en låntager misligholder et lån. Kreditrisikoen påvirkes både af de økonomiske konjunkturer, låntagers kreditværdighed og den stillede sikkerhed, f.eks. pant.
Læs også
Morningstar - kan man stole blindt på rangeringen?
Morningstar er kendt for sin rangering af fonde baseret på deres risikojusterede afkast i forhold til lignende fonde. Fondene er vurderet fra 1 til 5 stjerner, hvor 5 gives til de bedst præsterende fonde og en til de dårligst performende.

Hvad skal du kigge efter når du vælger virksomhedslån?
Med et overblik over de forskellige typer af risiko, kan vi nu dykke ned i hvad du skal være opmærksom på inden du investerer i virksomhedslån. FundingPartners kreditansvarlige, Vilde Krogsrud, har stor erfaring som kreditanalytiker og en kandidatgrad i industriel økonomi fra Norges Teknologiske Universitet med fokus på finansieringsteknik. Hendes råd til investorer lyder:
Læs alle de oplysninger, der er givet om lånet, og dan dig din egen holdning til virksomheden, og om du har tillid til den kreditvurdering, der er foretaget på virksomheden. Derudover er det vigtigt, at du forstår, at højere renter også betyder højere risiko, og spred dine penge over flere lån.
Undersøg hvordan låneplatformen vurderer risiko
Det en god ide, at tjekke hvordan låneplatformen vurderer virksomhederne, der kan modtage lån. Låneplatformens kreditvurdering har stor indflydelse på hvor stor risiko, der er forbundet med din investering. Du kan læse om FundingPartners principper og anbefalinger for risikovurdering her. Det er også en god ide at kigge på låneplatformens lånstatistik, for at danne dig et overblik over hvordan tidligere lån er gået. Du kan finde FundingPartners statistik for lån her.
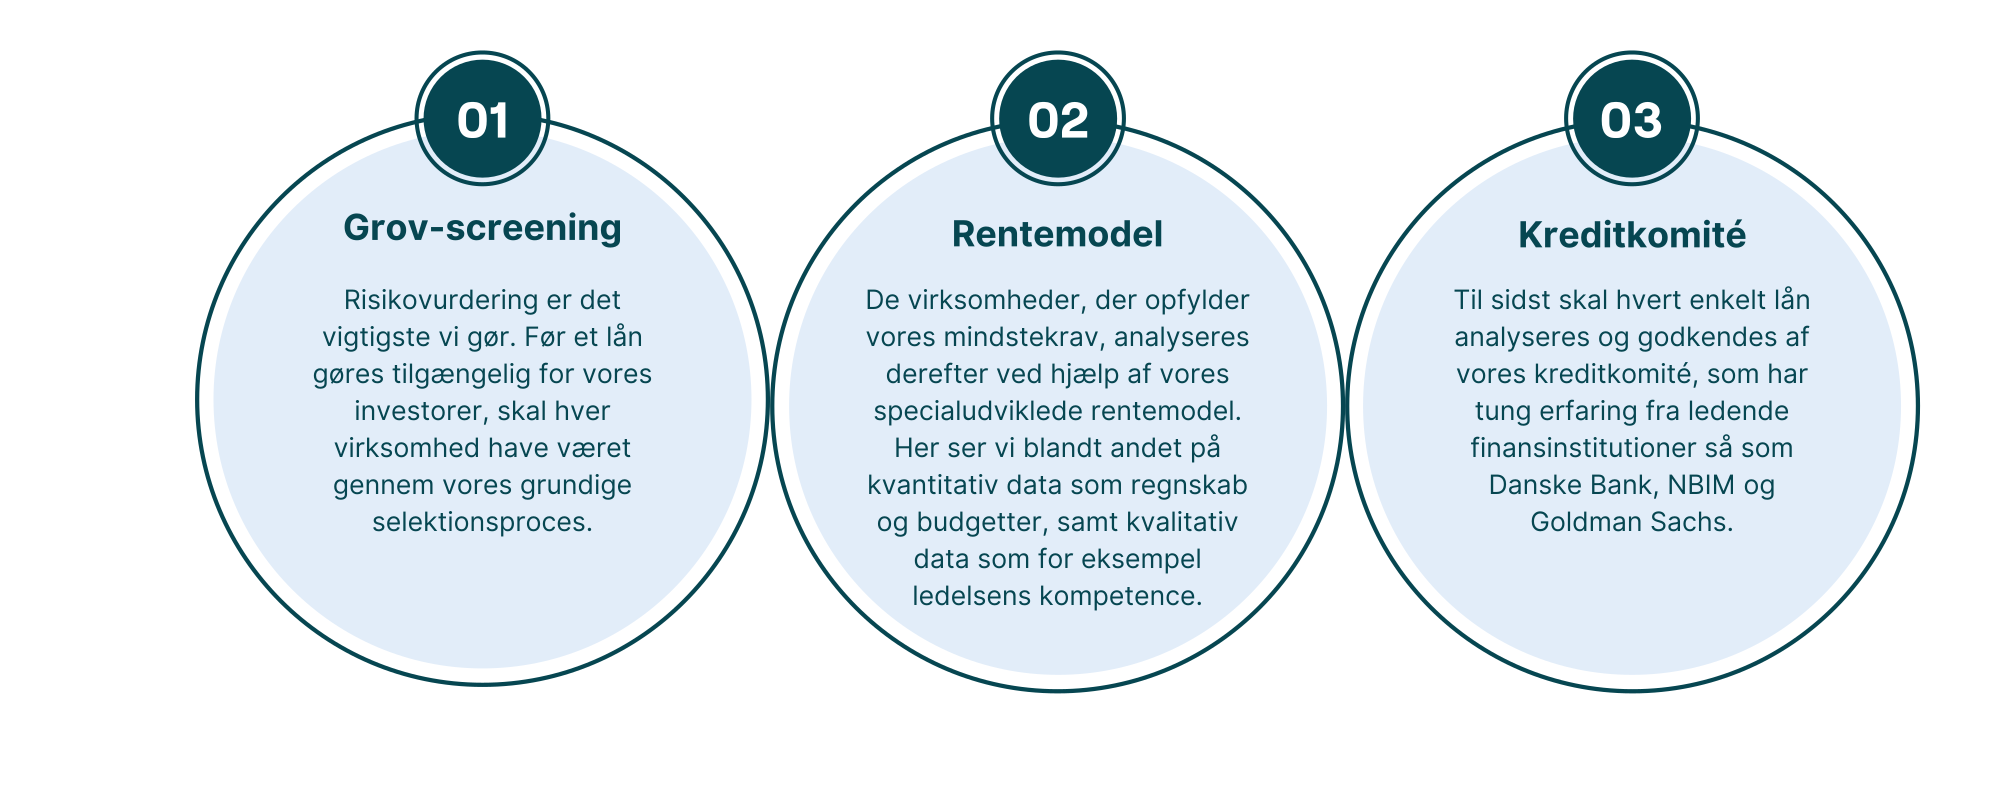
Figur: FundingPartners kreditvurderingsprocess
Din personlig risiko tolerance
Når du investerer i virksomhedslån, har du god mulighed for at tilpasse dine investeringer til din personlige risiko tolerance. Det gør du blandt andet gennem lånets løbetid og risiko klasse.
En kortere løbetid giver normalt lavere risiko, da der er mindre chance for at det sker ændringer i samfundet, der kan påvirke virksomhedens evne til at tilbagebetale et lån. Hvilke forandringer, der påvirker virksomheden afhænger af den specifikke virksomhed og branchen den opererer i, men stigende inflation eller ændringer i befolkningens købekraft er eksempler på ændringer.
Et låns risiko klassificering er beregnet og givet af platformen du investerer gennem. Derfor er det vigtigt, at sætte dig ind i hvad de forskellige risikoklasser betyder. FundingPartner klassificerer lån på en skala fra A til D, hvor risiko A lån har en lavere risiko og risiko D lån har en højere risiko. Under hvert enkelt FundingPartner lån kan du også finde mere dybdegående information om det specifikke låns risikofaktorer og styrker. Denne information kan du med fordel bruge som en del af din egen vurdering af lånet.
Hvordan mindsker du din risiko?
Der er flere forskellige ting du kan gøre for at mindske risikoen i din samlede portefølje.
Diversificering. Når du diversificerer din portefølje, spreder du dine æg i stedet for at lægge dem alle i samme kurv. Spredning gør, at du er mindre eksponeret for en nedtur i en industri, på et marked eller for en specifik type af investeringer.
Risiko reducerende tiltag. Der er flere tiltag en låneplatform kan tage for at mindske et låns risiko. Eksempler på tiltag kan være at:
- Låntageren ikke har mulighed for at indgå nye lån, der har bedre sikkerhed eller sikkerhed i aktiver, der påvirker sikkerheden i negativ grad for långiverne
- Virksomheden ikke må udbetale udbytte og/eller tilbagebetale aktiekapital, aktionærlån eller andre former for udlodning til aktionærer, før lånet er fuldt tilbagebetalt
- Låntagers reelle rettighedshavere direkte og indirekte ikke kan sælge deres aktier i lånets løbetid.
Du kan finde FundingPartners risiko reducerende tiltag under hvert enkelt lån.
Pant. Pant betyder, at der stilles noget af værdi som en sikkerhed for lånet. Det betyder at hvis en låntager ikke kan tilbagebetale et lån, kan pantet kræves udleveret eller solgt. Som en del af sikkerheden i et virksomhedslån er der ofte pantsat driftstilbehør, tilgodehavender og varebeholdninger. Det er dog vigtigt, at huske på, at det ikke alle typer af pant, der giver lige stor sikkerhed og derfor er det værd at overveje typen af pant der er stillet for lånet du vil investere i.
Læs også
Hvordan vurderer man pant i driftstilbehør, tilgodehavender og varebeholdninger?
I dette indlæg opsummerer vi de vigtigste ting, du bør vide om sikkerheden ved driftstilbehør, tilgodehavender og inventar.